
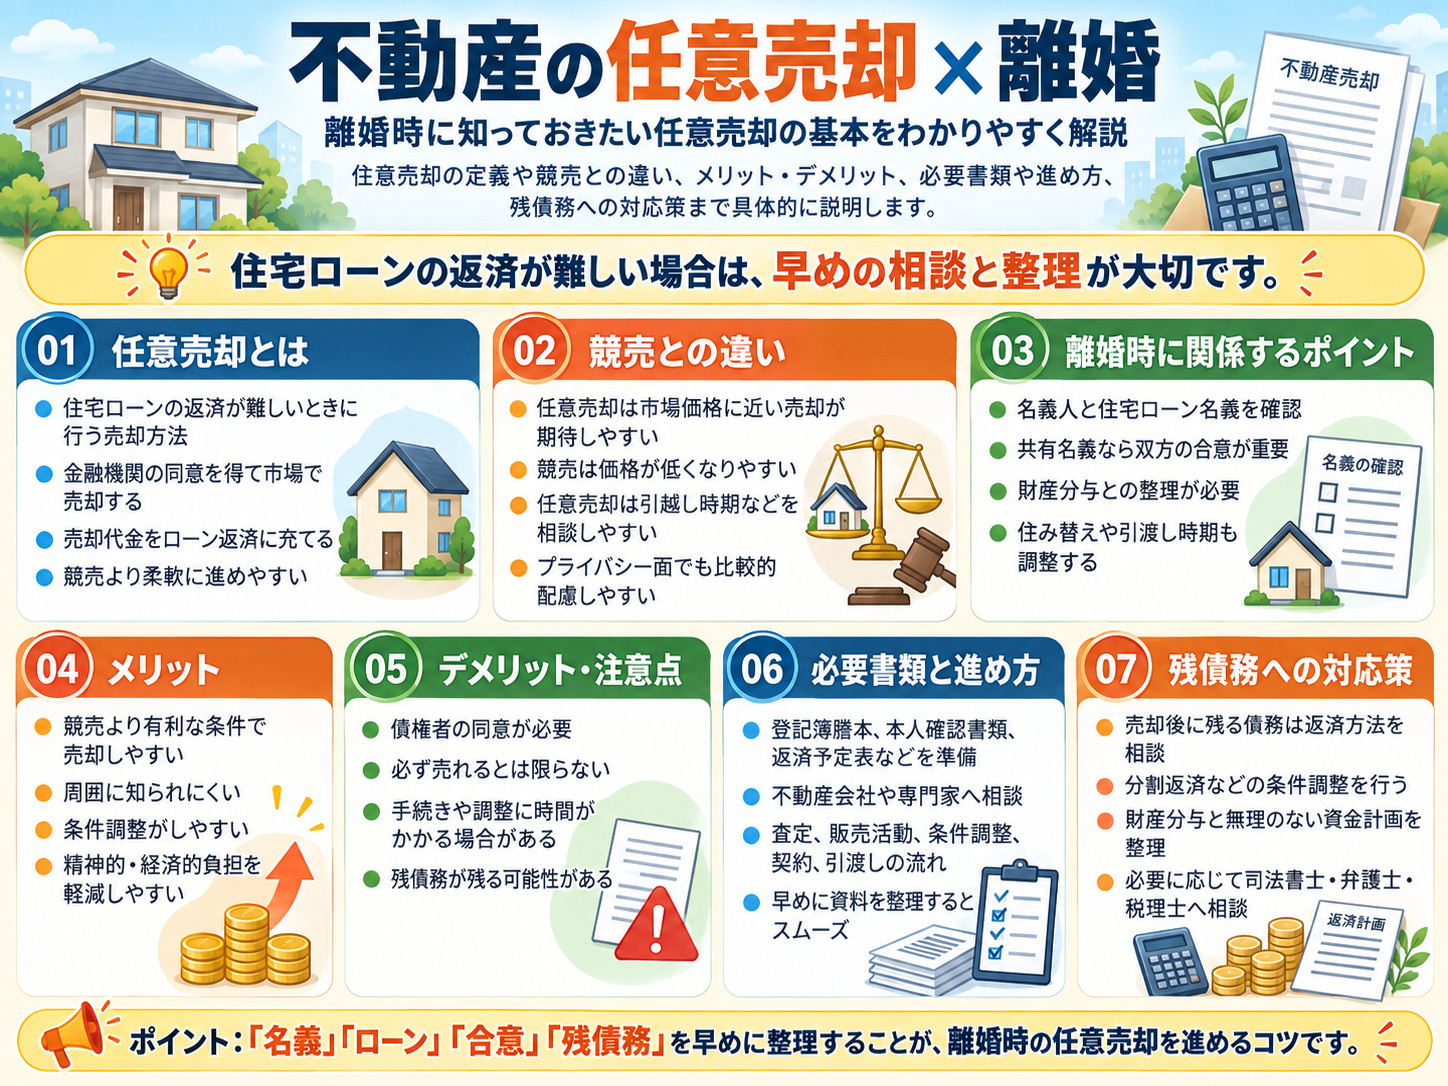
【更新版】不動産の任意売却は離婚時にどう選ぶ?手続きや注意点も紹介

更新日:
離婚をきっかけに、住宅ローンが残った家をどうするか悩まれる方は少なくありません。「ローンが残ったまま家を売れるのか」「競売は避けたいが、ほかにどんな選択肢があるのか」といった不安や疑問を持たれる方も多いでしょう。
売却代金で住宅ローンを完済できない場合の選択肢のひとつが「任意売却」です。この記事では、任意売却の仕組みと競売との違い、メリット・デメリット、離婚前と離婚後での進め方の違い、売却後に残る住宅ローンへの対応策まで、わかりやすく解説します。
なお、任意売却をしても、残った債務や連帯保証人の責任がなくなるわけではありません。誤解しやすいポイントも押さえて、後悔のない判断につなげましょう。
この記事でわかること
- 任意売却は、金融機関の同意を得て住宅ローンが残る家を市場で売り、代金を返済に充てる方法
- 競売より高く売れる可能性がある一方、売却後の残債務や連帯保証人の責任は残る
- 離婚前に夫婦で合意し、任意売却の経験がある専門家へ早めに相談するとスムーズに進めやすい
この記事のQ&A
- Q離婚時の不動産の任意売却とは何ですか?
-
A
住宅ローンの返済が難しいときに、金融機関の同意を得て家を市場で売却し、代金を返済に充てる方法です。競売より市場価格に近い価格で売れる可能性があります。
詳細はこちらの見出しへ!▼
- Q離婚時に任意売却をするメリットとデメリットは何ですか?
-
A
競売より高く売れる可能性があり、諸費用を売却代金から支払える点がメリットです。一方、金融機関の同意が必要で、信用情報に影響が出る可能性があります。
詳細はこちらの見出しへ!▼
- Q離婚時の任意売却は、離婚前と離婚後のどちらに進めるのがよいですか?
-
A
離婚前に進めるほうがスムーズな傾向があります。夫婦で連絡を取りやすく、共有名義人や連帯保証人の同意、必要書類の準備で協力を得やすいためです。
詳細はこちらの見出しへ!▼
- Q任意売却をしても住宅ローンが残ったら、どうなりますか?
-
A
売却後も差額の返済義務は続き、連帯債務者や連帯保証人の責任も残ります。債権者と分割返済などを相談し、難しい場合は債務整理も検討します。
詳細はこちらの見出しへ!▼
離婚時における不動産の任意売却とは
離婚に伴って住宅ローンが残った家を手放す場合、売却代金でローンを完済できるかどうかで進め方が変わります。ここでは、完済できない場合の選択肢である任意売却の仕組みと、離婚時に選ばれる理由、競売との違いを解説します。
このセクションのポイント
- 任意売却は、金融機関の同意を得てローンが残る家を市場で売却する方法
- 売却代金はローンの返済に充てるため、家の代金を夫婦で分けることは通常ない
- 競売と比べて市場価格に近い価格で売れる可能性があり、周囲に事情を知られにくい
詳しく解説していきます!
任意売却は金融機関の同意を得て家を売る方法
任意売却は、住宅ローンを完済できなくても、金融機関(債権者)の同意があれば家を売却できる方法です。理由は、ローンが残っている家には金融機関の抵当権が設定されており、売却代金で完済できない場合は、金融機関の同意がなければ抵当権を抹消できないためです。
通常の売却では、決済時に売却代金でローンを完済し、抵当権を抹消します。一方、売却代金がローン残高を下回る「オーバーローン」の状態では、そのままでは抵当権を抹消できません。そこで、金融機関と協議して売却価格や代金の配分に同意を得たうえで、完済できなくても抵当権を抹消してもらい、市場で売却するのが任意売却です。
返済が滞ったまま放置すると、最終的には金融機関の申し立てにより、裁判所による競売にかけられます。任意売却は、競売になる前に通常の売却に近い形で家を手放すための方法といえます。
離婚時に任意売却が選ばれる3つの理由
離婚時に任意売却が選ばれるのは、住宅ローンが残る家を競売にかけずに手放し、夫婦の関係を整理しやすくなるためです。主な理由は次の3つです。
- 家をめぐる共有関係を整理しやすい:家を手放すことで、共有名義の不動産を離婚後も持ち続ける状態を避けられます。ただし任意売却では売却代金がローンの返済に充てられるため、家の売却代金を夫婦で分けることは通常ありません。
- 競売を避けられる:競売に比べて市場価格に近い価格で売却できる可能性があります。通常の売却と同じように販売活動を行うため、周囲に事情を知られにくい点も特徴です。
- 債務を減らし、返済条件を相談できる:売却代金を返済に充てて債務を減らし、残った債務の返済方法を金融機関などの債権者と話し合えます。
ただし、任意売却をしても、残った債務に対する連帯債務者や連帯保証人の責任はなくなりません。夫婦の一方が連帯保証人になっている場合は、売却後も返済を求められる可能性がある点に注意が必要です(売却後の残債務については第4章で解説します)。
任意売却と競売の主な違い
任意売却と競売の大きな違いは、売却価格、情報の公開、手続きの柔軟性の3点です。
- 売却価格:任意売却は、市場価格に近い価格で売却できる可能性があります。競売は、一般に市場価格の6〜8割程度になるといわれています。
- 情報の公開:任意売却は通常の売却と同じ形で販売するため、事情を周囲に知られにくくなります。競売は、物件の情報が裁判所の「不動産競売物件情報サイト(BIT)」などで公開されます。
- 手続きの柔軟性:任意売却は、売却価格や引越しの時期などを金融機関や買主と話し合いながら進められます。競売は、裁判所の手続きに沿って強制的に進みます。
任意売却は離婚時の不動産の処分において有効な選択肢になり得ますが、金融機関との調整が欠かせないため、手続きには慎重な対応が求められます。
離婚時に任意売却を行うメリットとデメリット
任意売却には競売にはない利点がある一方で、金融機関の同意が必要なことや信用情報への影響など、注意しておきたい点もあります。ここでは主なメリットとデメリット、両者を比べるときの注意点を解説します。
このセクションのポイント
- 競売より高く売れる可能性があり、仲介手数料などの諸費用を売却代金から支払える
- 金融機関の同意が必要で、滞納を経ている場合は信用情報に影響が出る
- 売却後に残った債務は消えず、連帯債務者・連帯保証人の責任も続く
詳しく解説していきます!
任意売却の主なメリット
任意売却の主なメリットは、競売より高い価格で売却できる可能性があることです。理由は、通常の不動産売却と同じように、市場で買主を探せるためです。そのほかのメリットも含めて、主に次の4つが挙げられます。
- 競売より高値で売却できる可能性がある:競売は一般に市場価格の6〜8割程度といわれますが、任意売却では市場価格に近い金額での売却が期待できます。
- 自己資金の負担を抑えやすい:仲介手数料や抵当権抹消の登記費用などの諸費用は、金融機関の同意を得て売却代金から支払うのが一般的です。引越し費用は、金融機関の判断で認められる場合があります。
- 周囲に事情を知られにくい:一般的な不動産売却と同じ形で販売活動を行うため、任意売却であることを周囲に知られにくくなります。
- 引越しの時期を調整しやすい:買主や金融機関と相談しながら、引き渡しの時期を決められます。
任意売却の主なデメリット
任意売却の主なデメリットは、金融機関の同意がなければ進められず、手続きに手間と時間がかかることです。主なデメリットは次の3つです。
- 売却に手間と時間がかかる:売却価格や代金の配分について金融機関の同意が必要で、共有名義人や連帯保証人との調整も求められるため、通常の売却より時間がかかることがあります。
- 信用情報に影響が出る可能性がある:任意売却は返済の滞納を経て行うことが多く、滞納の事実などが信用情報機関に登録されると、一定期間は新たなローンやクレジットカードの利用が難しくなる可能性があります。
- 希望どおりに売れるとは限らない:物件の状態や市場の状況によっては、希望する価格で売れなかったり、金融機関が認めた期間内に買主が見つからず競売に移ったりする場合があります。
メリットとデメリットを比べるときの注意点
メリットとデメリットは、「売却価格」「費用と手続き」「債務と信用情報」の3つの観点で比べると整理しやすくなります。
- 売却価格:市場価格に近い価格で売れる可能性がある一方、必ずしも希望価格で売れるとは限りません。
- 費用と手続き:諸費用を売却代金から支払えるため自己資金の負担を抑えやすい一方、金融機関や共有名義人・連帯保証人との調整に手間がかかります。
- 債務と信用情報:売却代金で債務を減らせる一方、残った債務の返済義務や連帯保証人の責任は続き、信用情報に影響が出る可能性もあります。
任意売却を検討する際は、これらを総合的に比べ、ご自身の状況や今後の生活設計に合わせて判断することが大切です。迷う場合は、任意売却に詳しい不動産会社や弁護士などの専門家に相談しましょう。
離婚時の任意売却をスムーズに進めるための注意点
離婚に伴う任意売却は、金融機関との調整に加えて、夫婦の協力も欠かせません。ここでは、必要な手続きと書類、離婚前と離婚後での進め方の違い、スムーズに進めるためのポイントを解説します。
このセクションのポイント
- 金融機関の同意が前提で、登記事項証明書やローン契約書などの書類を早めにそろえる
- 離婚前に進めるほうが、夫婦の協力を得やすく手続きがスムーズな傾向がある
- 任意売却の経験がある専門家に早めに相談し、夫婦で売却の方針を合意しておく
詳しく解説していきます!
必要な手続きと書類を早めに準備する
任意売却を始めるには、まず金融機関の同意を得ることが必要です。理由は、売却価格や代金の配分について金融機関の承諾がなければ、抵当権を抹消できず、売却手続きを進められないためです。
共有名義の場合は共有者全員の同意が必要で、任意売却では金融機関から連帯保証人の同意も求められるのが一般的です。金融機関への相談とあわせて、次のような書類を早めにそろえておくと、手続きを円滑に進められます。
- 書類1登記事項証明書(登記簿謄本)
- 名義人とそれぞれの持分割合を確認します。法務局の窓口のほか、オンラインでも請求できます。
- 書類2登記識別情報または登記済証(権利証)
- 買主への所有権移転登記の際に必要になります。
- 書類3住宅ローンの契約書(金銭消費貸借契約書)・返済予定表
- 債務者や連帯保証人、ローンの残高を確認します。
- 書類4本人確認書類・印鑑証明書
- 売買契約や決済の際に必要になります。共有名義の場合は共有者全員分が必要です。
離婚前と離婚後で進め方が変わる
任意売却は、離婚前に進めるほうがスムーズな傾向があります。理由は、離婚後は相手と連絡が取りにくくなり、同意や書類の準備で協力を得にくくなることがあるためです。離婚前と離婚後の主な違いは次のとおりです。
- 登記の手続き
- 離婚前は、夫婦で一緒に手続きを進めやすい状況です。離婚後に住所や氏名(旧姓に戻った場合など)が登記上の記載と変わっている場合は、売却の前提として住所・氏名の変更登記が必要になります。なお、2026年4月1日から、住所や氏名の変更日から2年以内の変更登記が義務化されています(2026年4月1日より前の変更は2028年3月31日までに登記が必要)。
- 連絡の取りやすさ
- 離婚前は話し合いの機会を持ちやすい一方、離婚後は別居などで連絡が取りにくくなる可能性があります。
- 手続きのスムーズさ
- 離婚前は双方の協力を得やすく、手続きが円滑に進みやすい傾向があります。離婚後は、元配偶者の協力が得られないと手続きが難航する可能性があります。
売却の方針や手続きの分担、売却後に残る債務の負担割合は、できるだけ離婚前に話し合い、離婚協議書(公正証書)に残しておくと安心です。ただし、夫婦間の取り決めは金融機関には主張できないため、債務者や連帯保証人としての責任はそのまま残ります。
スムーズに進めるための3つのポイント
任意売却をスムーズに進めるポイントは、専門家への早めの相談と、夫婦間の合意形成です。主なポイントは次の3つです。
- 任意売却に詳しい専門家に相談する:任意売却の経験がある不動産会社や弁護士に相談すると、金融機関との調整や法的な手続きについて助言を受けられます。
- 早めに行動する:任意売却は金融機関との調整が必要なぶん、通常の売却より時間がかかることがあります。離婚が決まった段階や返済が苦しくなりそうな段階で早めに相談を始めることが、選択肢を広げることにつながります。
- 夫婦で売却の合意を形成する:売却するかどうか、売却後の債務をどう返済するかを夫婦でしっかり話し合い、トラブルを未然に防ぐことが大切です。
藤井寺市・羽曳野市で任意売却を検討している場合は、地域の相場や物件の特性に詳しい不動産会社に相談すると、市場価格に近い売り出し価格を設定しやすくなります。
任意売却後の残債務とその対応策
任意売却で家を売却しても、売却代金がローン残高に届かなければ、差額が「残債務」として残ります。ここでは、残債務の扱いと主な返済方法、生活への影響を抑えるための対策を解説します。
このセクションのポイント
- 売却代金で返しきれなかった差額は、売却後も返済義務が残る
- 残債務の主な返済方法は「一括返済」「分割返済」「債務整理」の3つ
- 収支を正確に把握し、無理のない返済計画を早めに債権者や専門家に相談する
詳しく解説していきます!
任意売却後も残債務の返済義務は残る
任意売却後も、売却代金で返しきれなかった住宅ローンの差額は返済義務が残ります。理由は、任意売却は抵当権を抹消して家を売るための手続きであり、借入金そのものを免除する手続きではないためです。
連帯債務者や連帯保証人になっている場合は、離婚後もその返済義務や保証責任が続きます。「家を出たから」「離婚したから」といって責任がなくなるわけではないため注意しましょう。
また、返済の滞納が続いた場合は、住宅ローンの保証会社が金融機関に代わって返済する「代位弁済」が行われ、その後の請求先が保証会社や債権回収会社(サービサー)に移ることがあります。残債務の返済方法は、その時点の債権者と話し合うことになります。
残債務の主な返済方法は3つ
残債務の主な返済方法は、一括返済・分割返済・債務整理の3つです。それぞれの特徴と注意点は次のとおりです。
- 一括返済:残債務を一度に全額返済する方法です。まとまった資金が必要になります。
- 分割返済:債権者と協議し、月々の返済額や期間を決めて返済する方法です。収入や生活状況が変わった場合は、返済計画の見直しが必要になることがあります。
- 債務整理:弁護士などの専門家を通じて、任意整理・個人再生・自己破産などの方法で返済額の減額や免除を図る方法です。信用情報に影響が出る可能性があります。
債権者との交渉と生活への影響を抑える対策
残債務への対応では、収支を正確に把握したうえで、無理のない返済計画を立てることが大切です。理由は、実際に返済を続けられる計画でなければ、再び滞納につながるおそれがあるためです。
債権者と交渉するときのポイント
- 自身の収支状況を正確に把握し、無理のない返済計画を提案する
- 誠実な態度で交渉に臨み、債権者の信頼を得る
- 必要に応じて、弁護士などの専門家の助言を求める
生活への影響を抑えるための対策
- 家計を見直し、固定費などの支出を減らす
- 働き方の見直しなど、収入を増やす方法を検討する
- 専門家に相談し、適切な返済計画や債務整理を検討する
残債務は、早めの対応と計画的な返済によって、生活への影響を抑えやすくなります。返済が難しいと感じたら一人で抱え込まず、早めに専門家へ相談しましょう。
まとめ
離婚時の不動産の任意売却は、住宅ローンが残る家を競売にかけずに手放し、新しい生活へ踏み出すための選択肢のひとつです。一方で、金融機関の同意が必要なことや、売却後も残債務や連帯保証人の責任が残ることなど、注意点もあります。
この記事の振り返り
- 任意売却は、金融機関の同意を得て住宅ローンが残る家を市場で売却し、代金を返済に充てる方法
- 競売より高く売れる可能性がある一方、信用情報への影響や手続きの手間がある
- 離婚前に夫婦で合意し、書類をそろえて早めに専門家へ相談するとスムーズに進めやすい
- 売却後に残った債務は返済義務が続くため、無理のない返済計画を債権者と相談する
手続きや必要書類、残債務への対応など、不安や疑問がある場合は、信頼できる専門家と相談しながら進めることをおすすめします。
株式会社ミヤウチ住センターについて
株式会社ミヤウチ住センターは、藤井寺市・羽曳野市を中心に地域密着68年、取引実績3,800件以上の不動産会社です。仲介と買取の両方に対応しているため、「できるだけ高く売りたい」「早めに現金化したい」といった売主様のご希望に合わせた売却方法をご提案できます。
注文住宅や賃貸管理の事業も手がけており経営が安定しているため、売却を無理におすすめすることはありません。お話を伺ったうえで「売らない方がいい」と判断した場合は、正直にそうお伝えします。
仲介でのご売却では、他社への広告掲載も許可して広告量を最大化し、より多くの購入希望者にアプローチします。社内には宅地建物取引士・建築士・不動産コンサルティングマスター・相続手続きカウンセラーなどの有資格者がそろっており、住宅ローンが残る家の任意売却を含め、離婚に伴うご売却のご相談にも対応しています。
離婚に伴う任意売却のご相談は
ミヤウチ住センターへ
不動産売却買取専門店ミヤウチ住センター
〒583-0021 大阪府藤井寺市御舟町1-63/TEL 072-953-2345