
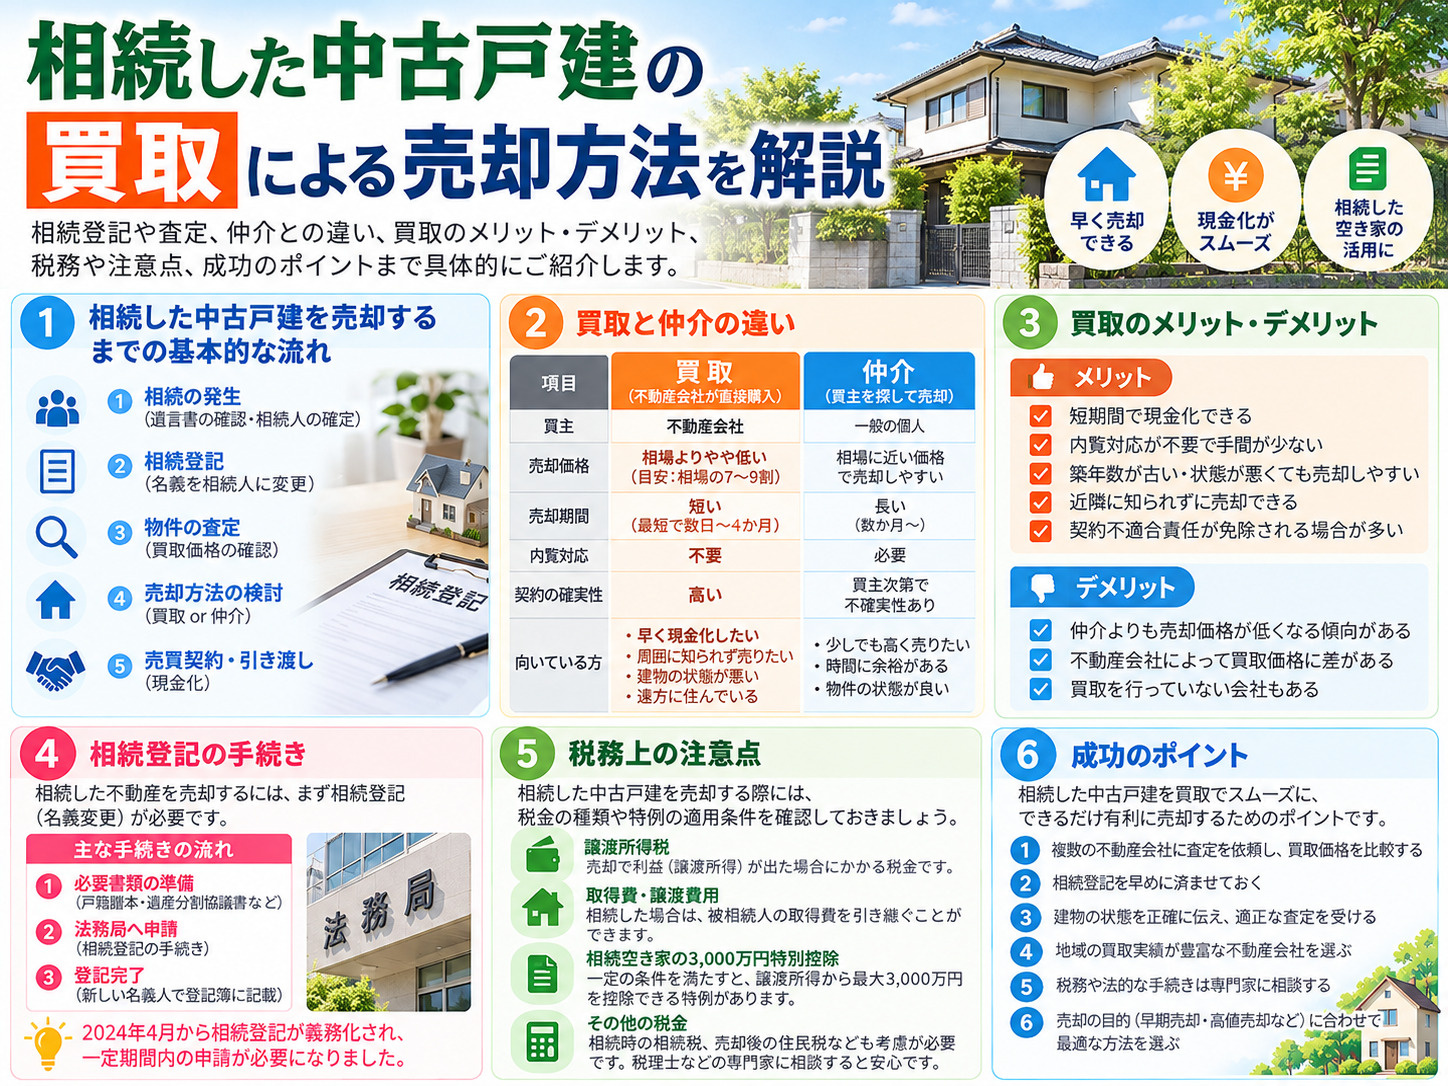
【更新版】相続した中古戸建の買取はどう進める?注意点や流れを紹介

更新日:
相続によって中古戸建を取得したものの、「何から始めればよいのか」「手続きは複雑なのか」と悩まれる方は少なくありません。相続した家の売却は、相続登記で名義を変更し、査定で価格を把握してから売却方法を選ぶという順で進めれば、一つずつ対応できます。
この記事では、相続した中古戸建を売却する基本的な流れ、不動産会社が直接買い取る「買取」のメリット・デメリット、売却時にかかる税金と使える特例、相続人どうしの合意から確定申告までの進め方をわかりやすく解説します。
相続登記は2024年4月1日から義務化され、それより前に相続した不動産も2027年3月31日までに登記が必要です。期限のある手続きも多いため、早めに全体の流れを確認しておきましょう。
この記事でわかること
- 相続した家の売却は「相続登記→査定→売却方法の選択」の順で進め、相続登記は3年以内の申請が義務
- 買取は早く確実に現金化できる一方、売却価格は仲介より低くなりやすい
- 売却益には譲渡所得税がかかるが、要件を満たせば空き家特例(3,000万円まで控除)などを使える
この記事のQ&A
- Q相続した中古戸建を売却するとき、最初に何をすればよいですか?
-
A
まず相続登記で、家の名義を亡くなった方から相続人に変更します。名義が変わらないままでは売却できません。相続登記は取得を知った日から3年以内の申請が義務です。
詳細はこちらの見出しへ!▼
- Q相続した家を買取で売却するメリットとデメリットは何ですか?
-
A
メリットは早く確実に現金化でき、直接の買取なら仲介手数料もかからないことです。デメリットは、売却価格が仲介で売る場合より低くなりやすいことです。
詳細はこちらの見出しへ!▼
- Q相続した家を売却したとき、税金の特例は使えますか?
-
A
使える場合があります。要件を満たせば空き家特例で譲渡所得から3,000万円まで控除でき、相続税を納めた方は取得費加算の特例も選べます(併用は不可)。
詳細はこちらの見出しへ!▼
- Q相続人が複数いる場合、相続した家の売却はどう進めればよいですか?
-
A
相続人全員で売却方法と代金の分け方を話し合い、遺産分割協議書に残してから売却します。一部の相続人だけで家全体を売却することはできません。
詳細はこちらの見出しへ!▼
相続した中古戸建を売却するまでの基本的な流れ
相続した中古戸建を売却するときは、「名義の変更」「価格の把握」「売却方法の選択」の順に進めるのが基本です。ここでは、売却活動に入るまでに押さえておきたい3つのステップを解説します。
このセクションのポイント
- 売却の前に相続登記を行い、家の名義を亡くなった方から相続人に変更する
- 複数の不動産会社に査定を依頼し、査定額の根拠を比べて適正な価格を把握する
- 「仲介」と「買取」の違いを理解し、売却時期と価格の希望に合わせて選ぶ
詳しく解説していきます!
売却の前に相続登記で名義を相続人に変更する
相続した不動産を売却するには、まず相続登記を行い、名義を亡くなった方(被相続人)から相続人に変更する必要があります。理由は、登記上の名義が被相続人のままでは、買主への所有権移転登記ができないためです。
相続登記は2024年4月1日から義務化され、相続によって不動産を取得したことを知った日から3年以内に申請しなければなりません。正当な理由なく申請しなかった場合は、10万円以下の過料の対象になります。2024年4月1日より前に相続した不動産も対象で、その場合の期限は2027年3月31日です。
遺産分割協議で相続した場合の主な必要書類
- 被相続人の戸籍謄本等:出生から死亡までの連続したものを集めます。
- 被相続人の住民票の除票:登記簿上の住所と被相続人とのつながりを確認するために使います。
- 相続人全員の戸籍謄本と、不動産を取得する相続人の住民票
- 遺産分割協議書と、相続人全員の印鑑証明書
- 固定資産評価証明書:登録免許税の計算に使います。
必要な書類は、遺言書の有無など相続の状況によって異なります。戸籍の収集などに時間がかかることもあるため、売却を考え始めた段階で準備を始めましょう。藤井寺市・羽曳野市にある不動産の登記は大阪法務局 富田林支局が管轄しており、予約制の「登記手続案内」も利用できます。手続きを司法書士に依頼することも可能です。
なお、遺産分割の話し合いがまとまらない場合は、「相続人申告登記」で申請義務を果たすこともできます。ただし、相続人申告登記は名義を変更する登記ではないため、売却するには正式な相続登記が必要です。
複数社の査定で適正な価格を把握する
売却価格を決める前に、複数の不動産会社に査定を依頼して適正な価格を把握します。理由は、相続した家は相続人が住んでいなかったことも多く、建物の状態や周辺の相場をつかみにくいためです。査定は、相続登記の準備と並行して依頼できます。
主な査定方法
- 取引事例比較法:近くで実際に取引された条件の似た物件の価格をもとに算出します。中古戸建では主に土地部分の査定に使われます。
- 原価法:建物を今建て直した場合の費用から、築年数に応じて価値が下がった分を差し引いて算出します。中古戸建の建物部分の査定に使われます。
- 収益還元法:その不動産から得られる家賃収入などをもとに算出します。主に賃貸用の物件に使われます。
査定では、立地・築年数・建物の状態などが評価のポイントになります。査定額は会社によって差が出ることもあるため、金額だけでなく、その根拠をわかりやすく説明してくれるかも比べましょう。周辺の取引価格は、国土交通省の「不動産情報ライブラリ」で調べることもできます。
仲介と買取の違いを理解して売却方法を選ぶ
相続した家の売却方法には「仲介」と「買取」の2種類があり、売却時期と価格のどちらを優先するかで選びます。理由は、両者は売却価格や売却までの期間、手間がそれぞれ異なるためです。仲介は不動産会社が買主を探して売買契約を結ぶ方法、買取は不動産会社が直接の買主となって購入する方法です。
仲介と買取の主な違い
- 売却価格:仲介は市場価格に近い価格での売却を目指せます。買取は市場価格より低くなる傾向があります。
- 売却までの期間:仲介は買主が見つかるまで時間がかかることがあります。買取は条件が合えば短期間で売却できます。
- 仲介手数料:仲介では成約時に仲介手数料がかかります。不動産会社が直接買い取る場合はかかりません。
- 手続きの手間:仲介は販売活動や内覧対応、買主との条件交渉が必要です。買取は不動産会社と直接やり取りするため、手続きを簡略化できます。
「できるだけ高く売りたい」場合は仲介、「早く確実に現金化したい」場合は買取が向いています。仲介と買取の両方で査定を受け、価格と売却時期の違いを比べてから判断すると安心です。
相続した家を買取で売却するメリットとデメリット
不動産会社が直接家を買い取る「買取」は、相続した家を早く手放したい場合に検討したい方法です。ここでは、買取のメリットとデメリット、売却後の責任(契約不適合責任)の扱いについて解説します。
このセクションのポイント
- 買取は早く確実に現金化でき、直接の買取なら仲介手数料もかからない
- 売却価格は仲介より低くなりやすいため、仲介の査定額と比べて判断する
- 契約不適合責任は免責の特約を結ぶことが多いが、知っていた不具合を告げないと責任を免れない
詳しく解説していきます!
買取のメリットは早く確実に現金化できること
買取の最大のメリットは、早く確実に現金化できることです。理由は、不動産会社が直接の買主となるため、購入希望者を探す期間が必要ないからです。
買取の主なメリット
- 現金化の時期が読みやすい:売却時期の見通しが立てやすく、相続税の納付など資金が必要な時期に合わせやすくなります。相続税の申告・納付期限は、相続の開始があったことを知った日の翌日から10か月以内です。
- 仲介手数料がかからない:不動産会社が直接買い取る場合、仲介手数料は不要です。
- 周囲に知られにくい:広告やチラシで販売活動を行わないため、売却を近所に知られにくくなります。
- 現状のまま売却しやすい:リフォームや清掃をせずに売却でき、家具などが残った状態で引き取ってもらえるケースもあります。
空き家のまま置いておくと、建物の傷みや草木の手入れなど管理の負担が続きます。2023年12月施行の改正空家法では「管理不全空家」の区分が設けられ、市区町村から勧告を受けると固定資産税の住宅用地特例が適用されなくなります。遠方に住んでいるなど管理が難しい場合は、早めの売却を検討することも選択肢のひとつです。
買取のデメリットは売却価格が仲介より低くなりやすいこと
買取のデメリットは、売却価格が仲介で売る場合より低くなりやすいことです。理由は、不動産会社は買い取った家をリフォームなどしてから再販売するため、その費用や販売にかかる経費、利益を見込んで価格を決めるからです。
一般的に、買取価格は市場価格の7〜8割程度が目安といわれていますが、物件の状態や立地によって異なります。相続人が複数いて売却代金を分ける場合は、価格の差が全員の取り分に影響します。
買取が向いているケース
- 相続税の納付などで、早く現金が必要な場合
- 遠方に住んでいて、家の管理や内覧への対応が難しい場合
- 建物が古く、修繕しないと買主が見つかりにくい場合
- 近所に知られずに売却したい場合
少しでも高く売りたい場合は仲介も検討し、両方の価格と売却までの期間を比べて選びましょう。
契約不適合責任は免責の特約を結ぶことが多い
買取では、売主の契約不適合責任を免責とする特約を結ぶことが多くあります。理由は、買主が不動産のプロである不動産会社で、建物の状態を確認したうえで買い取るためです。
契約不適合責任とは、引き渡した不動産の種類・品質・数量が契約の内容に適合しない場合に売主が負う責任で、2020年4月施行の改正民法で「瑕疵担保責任」から変わりました。個人の買主に売却する場合は、雨漏りやシロアリ被害などが引き渡し後に見つかると、修補や代金の減額などを求められる可能性があります。住んでいなかった家を相続した方にとって、この負担を抑えやすい点は買取の安心材料です。
ただし、免責の特約があっても、売主が知りながら買主に告げなかった不具合については責任を免れません(民法第572条)。把握している不具合や修繕の履歴は、契約前に正直に伝えておきましょう。
相続した不動産の売却にかかる税金と使える特例
相続した不動産を売却するまでには、相続登記、売買契約、売却益に対してそれぞれ税金がかかります。ここでは、主な税金の種類と計算の考え方、相続した家の売却で使える特例を解説します。
このセクションのポイント
- 相続登記には登録免許税、売買契約書には印紙税がかかる
- 売却益には譲渡所得税・住民税がかかり、所有期間は亡くなった方の取得時期を引き継ぐ
- 要件を満たせば、空き家特例や取得費加算の特例で税負担を軽くできる
詳しく解説していきます!
相続登記と売買契約にかかる税金
相続した家を売却するまでには、相続登記の登録免許税と、売買契約書の印紙税がかかります。どちらも、売却で利益が出たかどうかに関係なく必要になる税金です。
- 登録免許税(相続登記)
- 固定資産税評価額をもとにした課税標準額の0.4%です。たとえば評価額が1,000万円の場合は4万円になります。なお、価額が100万円以下の土地の相続登記には、2027年3月31日までの免税措置があります。
- 印紙税(売買契約書)
- 契約金額に応じて決まります。2027年3月31日までに作成する不動産売買契約書は軽減措置の対象で、軽減後の税額は500万円超1,000万円以下で5,000円、1,000万円超5,000万円以下で1万円などです。
売却益には譲渡所得税と住民税がかかる
相続した家を売却して利益(譲渡所得)が出た場合は、所得税と住民税がかかります。譲渡所得は、売却価格から取得費と譲渡費用を差し引いて計算します。
譲渡所得 = 売却価格 −(取得費 + 譲渡費用)
取得費は被相続人が購入したときの代金などで、建物は経過年数に応じた減価償却費相当額を差し引きます。譲渡費用は、仲介手数料や売買契約書の印紙税など、売却のために直接かかった費用です。
- 所有期間は亡くなった方の取得時期を引き継ぐ
- 相続した不動産の所有期間は、相続した日からではなく、被相続人が取得した日から数えます。売却した年の1月1日時点で所有期間が5年を超えていれば「長期譲渡所得」、5年以下なら「短期譲渡所得」です。
- 税率
- 長期譲渡所得は所得税15%・住民税5%、短期譲渡所得は所得税30%・住民税9%です。これに所得税額の2.1%が上乗せされ、合計は長期で20.315%、短期で39.63%になります。上乗せ分は2026年分までは復興特別所得税2.1%、2027年分以後は復興特別所得税1.1%と防衛特別所得税1%に分かれますが、合計の税率は変わりません。
- 取得費がわからない場合
- 被相続人が購入したときの売買契約書などが見つからず取得費がわからない場合は、売却価格の5%を取得費とする「概算取得費」を使えます。ただし税額が大きくなりやすいため、購入時の書類は早めに探しておきましょう。
空き家特例と取得費加算の特例を確認する
相続した家の売却では、要件を満たせば「空き家特例」や「取得費加算の特例」を使って税負担を軽くできます。どちらも確定申告が必要で、両方の要件を満たす場合でも同時に使うことはできません。
- 空き家特例(被相続人の居住用財産に係る譲渡所得の特別控除)
- 亡くなった方が住んでいた家を相続して売却した場合、譲渡所得から3,000万円まで控除できます。家と敷地を相続した相続人が3人以上の場合は、1人あたり2,000万円までです(2024年1月1日以後の売却)。対象は2027年12月31日までの売却で、主な要件は次のとおりです。
- 1981年(昭和56年)5月31日以前に建築された家で、マンションなどの区分所有建物でないこと
- 相続の直前に、亡くなった方以外に住んでいた人がいなかったこと(老人ホーム等に入所していた場合も、一定の要件を満たせば対象)
- 相続から売却まで、事業・貸付け・居住に使っていないこと
- 相続開始から3年を経過する日の属する年の12月31日までに、売却代金1億円以下で売却すること
- 耐震リフォームをしてから売るか、取り壊して土地を売ること(2024年1月1日以後の売却は、売却の翌年2月15日までに買主が耐震改修や取壊しを行う場合も対象)
- 取得費加算の特例(相続財産を譲渡した場合の取得費の特例)
- 相続税を納めた方が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日まで(おおむね相続から3年10か月以内)に売却した場合、納めた相続税のうち一定額を取得費に加算できます。
空き家特例を使うには、物件所在地の市区町村から「被相続人居住用家屋等確認書」の交付を受ける必要があります。藤井寺市・羽曳野市の物件であれば、それぞれの市に申請します。また、相続人自身がその家に住んでいた場合は、マイホームを売ったときの3,000万円特別控除の対象になることもあります。
税金の取り扱いは個々の状況によって異なるため、具体的な手続きは税務署や税理士に確認することをおすすめします。
相続人の合意から売却後の確定申告までの進め方
相続した家を売却する際は、相続人どうしの合意、不動産会社選びと契約内容の確認、書類の準備と確定申告まで、順を追って進めることが大切です。ここでは、売却をスムーズに進めるための3つのポイントを解説します。
このセクションのポイント
- 売却方法と代金の分け方を相続人全員で決め、遺産分割協議書に残す
- 宅地建物取引業の免許や説明のわかりやすさで会社を選び、契約内容を確認する
- 必要書類を早めにそろえ、売却した翌年の3月15日までに確定申告を行う
詳しく解説していきます!
相続人全員で合意し、遺産分割協議書に残す
相続人が複数いる場合、売却は相続人全員の合意を得てから進めます。理由は、遺産分割が終わるまで相続した家は相続人全員の共有となり、一部の相続人だけでは家全体を売却できないためです。
相続した家を分ける主な方法
- 換価分割:家を売却し、売却代金を相続人で分ける方法です。相続人の共有名義で登記するか、代表者の名義で登記してから売却します。
- 代償分割:一人の相続人が家を相続し、ほかの相続人にその代わりとなるお金を支払う方法です。
代表者の名義で売却する場合は、売却代金を分けるための換価であることを遺産分割協議書に明記しておくと、代金の分配が贈与と誤解されるのを防ぎやすくなります。
買取は仲介より価格が低くなりやすいため、仲介の査定額と買取価格の両方を示して話し合うと、相続人全員の納得を得やすくなります。話し合いがまとまらない場合は、弁護士などの専門家への相談や、家庭裁判所の遺産分割調停を利用する方法もあります。
信頼できる不動産会社を選び、契約内容を確認する
買取を依頼する不動産会社は、免許や実績、説明のわかりやすさを確認して選びます。理由は、相続した家の売却では、価格だけでなく相続登記や税金の特例など確認すべき点が多いためです。
不動産会社を選ぶときのチェックポイント
- 宅地建物取引業の免許:免許番号は、国土交通省の企業情報検索システムなどで確認できます。
- 実績と地域への理解:相続した物件や、同じエリアでの取引実績があるかを確認します。
- 説明のわかりやすさ:査定額の根拠や、仲介と買取の違いを丁寧に説明してくれるかを確かめます。
- 費用の透明性:手数料などの費用の内訳が明確で、説明のない費用がないかを確認します。
買取契約で確認したいポイント
- 買取価格と支払い時期:仲介の査定額とも比べ、価格の根拠を確認します。
- 引き渡しの時期と条件:家具などの残置物を処分する必要があるかも確認します。
- 契約不適合責任の取り扱い:免責の特約があるか、その範囲を確認します。
- 契約解除の条件:解約できる期限や違約金の有無を確認します。
契約内容でわからない点は、署名する前に質問して解消しておきましょう。
必要書類をそろえ、売却後は確定申告を行う
売却の準備では、必要書類を早めにそろえておくと手続きがスムーズに進みます。売却して利益が出た場合や特例を使う場合は、売却した翌年に確定申告が必要です。
売却時の主な必要書類
- 登記事項証明書:物件の権利関係を確認する書類で、法務局で取得できます。
- 登記識別情報通知(または登記済証):相続登記が完了すると取得した相続人に通知され、売却時の所有権移転登記に必要です。
- 固定資産税納税通知書:税額や評価額の確認に使います。直近の年度分を用意します。
- 本人確認書類・印鑑証明書・住民票:売主となる相続人それぞれの分が必要です。
- 被相続人が購入したときの売買契約書や領収書:譲渡所得の計算で取得費を確認するために使います。
家の中の家具や思い出の品は、売却前に相続人で確認しておきましょう。買取では家具などを残したまま引き取ってもらえるケースもありますが、処分費用が買取価格に反映される場合もあるため、事前に確認しておくと安心です。貴重品や重要書類は必ず取り出しておきます。
確定申告は、売却した年の翌年2月16日から3月15日までに行います。空き家特例などを使う場合は、特例の適用によって税額がかからないときでも確定申告が必要です。売買契約書や譲渡費用の領収書など、取引を証明する書類は保管しておきましょう。
まとめ
相続した中古戸建の売却は、相続登記から査定、売却方法の選択、税金の手続きまで確認することが多くありますが、順を追って進めれば一つずつ対応できます。
この記事の振り返り
- 相続した家を売る前に相続登記を行い、取得を知った日から3年以内の申請義務にも注意する
- 買取は早く確実に現金化できる一方、価格は仲介より低くなりやすいため両方を比べる
- 売却益には譲渡所得税がかかり、要件を満たせば空き家特例や取得費加算の特例を使える
- 売却方法と代金の分け方は相続人全員で決め、遺産分割協議書に残す
ご家族から受け継いだ大切な資産だからこそ、慎重で丁寧な判断が欠かせません。疑問やお悩みがあれば、早めに専門家へ相談することをおすすめします。
株式会社ミヤウチ住センターについて
株式会社ミヤウチ住センターは、藤井寺市・羽曳野市を中心に地域密着68年、取引実績3,800件以上の不動産会社です。仲介と買取の両方に対応しているため、「できるだけ高く売りたい」「早めに現金化したい」といった売主様のご希望に合わせた売却方法をご提案できます。
注文住宅や賃貸管理の事業も手がけており経営が安定しているため、売却を無理におすすめすることはありません。お話を伺ったうえで「売らない方がいい」と判断した場合は、正直にそうお伝えします。
仲介でのご売却では、他社への広告掲載も許可して広告量を最大化し、より多くの購入希望者にアプローチします。社内には宅地建物取引士・建築士・不動産コンサルティングマスター・相続手続きカウンセラーなどの有資格者がそろっており、相続した家のご売却に関するご相談にも対応しています。
相続した家の売却・買取のご相談は
ミヤウチ住センターへ
不動産売却買取専門店ミヤウチ住センター
〒583-0021 大阪府藤井寺市御舟町1-63/TEL 072-953-2345