
【更新版】相続した土地の買取方法は?売却までの流れと注意点を紹介

更新日:
相続によって土地を引き継いだものの、「どのように売却を進めればよいのかわからない」「税金や手続きが心配」と感じていませんか。相続した土地の売却には、遺産分割協議や相続登記など、通常の売却にはない手順があります。
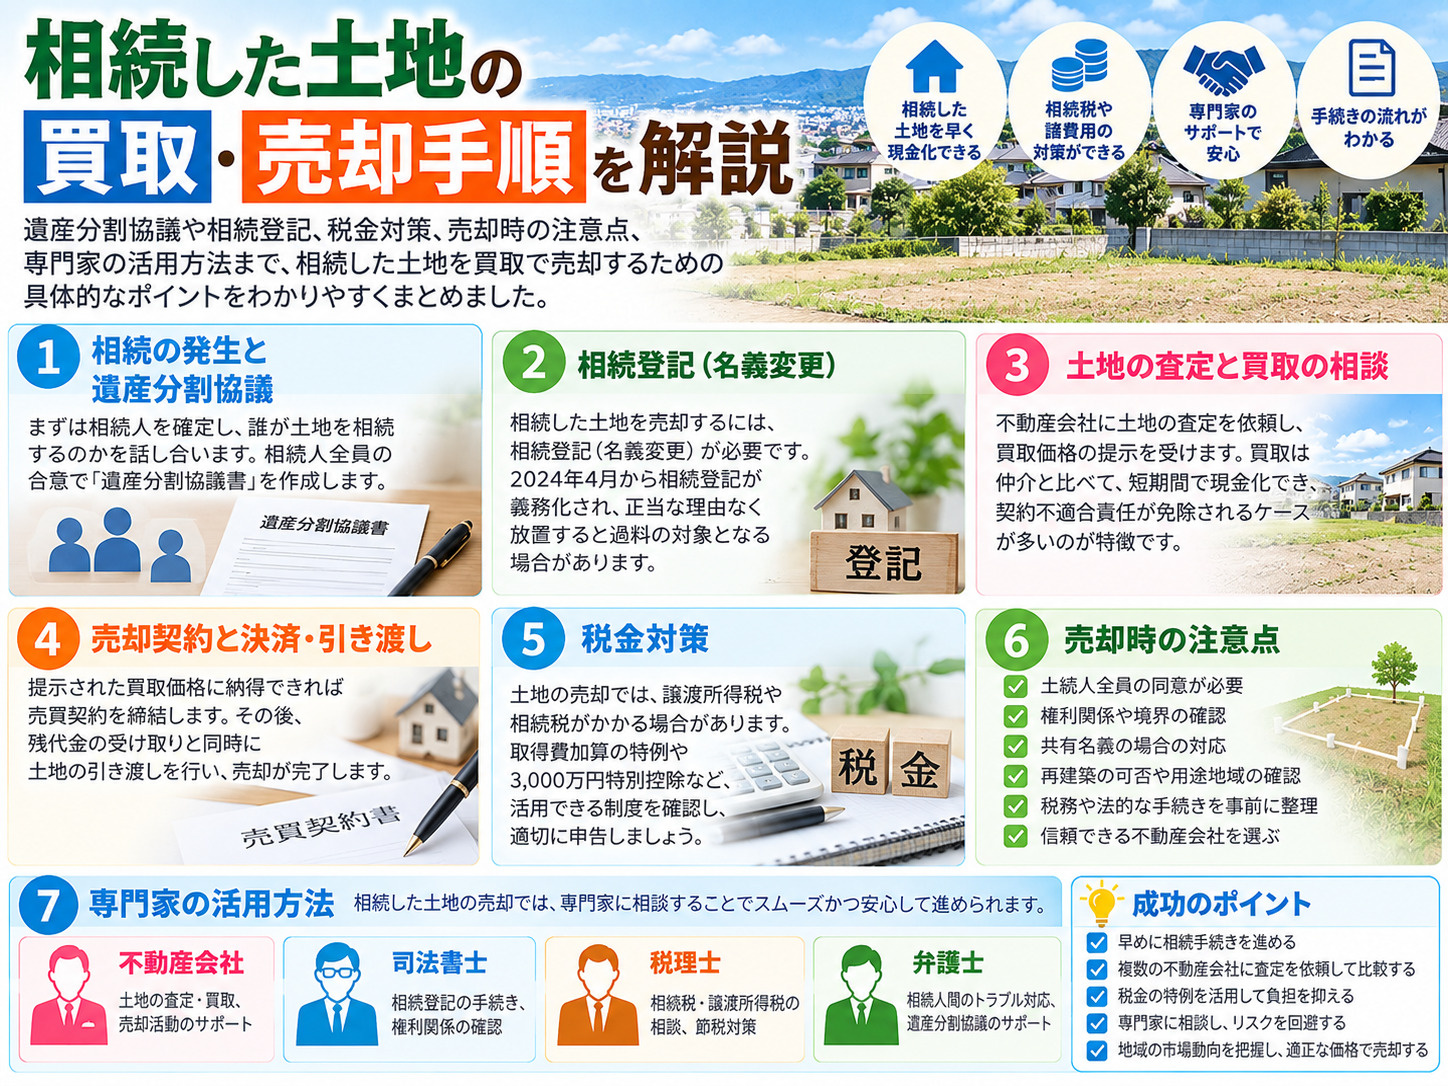
この記事では、相続した土地を売却するときの基本的な流れ、売却時にかかる税金と負担を軽くできる2つの特例、相続登記の義務化や共有名義などの注意点、専門家の上手な活用方法まで、わかりやすくまとめました。
相続登記は2024年4月1日から義務化され、それより前に相続した土地も対象になっています。税金の特例には売却期限があるものも多いため、期限を確認しながら早めに準備を進めましょう。
この記事でわかること
- 相続した土地は「遺産分割協議→相続登記→査定・売却活動」の順で売却する
- 売却益には所得税・住民税がかかり、取得費加算の特例や空き家の3,000万円特別控除で負担を軽くできる場合がある
- 相続登記は義務化されており、共有名義の土地全体を売るには相続人全員の同意が必要
この記事のQ&A
- Q相続した土地を売却するには、どのような手順が必要ですか?
-
A
遺産分割協議で土地を相続する人を決め、相続登記で名義を変更してから、不動産会社に査定を依頼して売却活動に進みます。
詳細はこちらの見出しへ!▼
- Q相続した土地を売却すると、どのような税金がかかりますか?
-
A
売却益(譲渡所得)に所得税と住民税がかかります。相続税を納めた場合の取得費加算や空き家の3,000万円特別控除で、負担を軽くできる場合があります。
詳細はこちらの見出しへ!▼
- Q相続した土地を売却するとき、特に注意すべき点は何ですか?
-
A
相続登記は2024年4月から義務化され、取得を知った日から3年以内に申請しないと過料の対象になり得ます。共有名義の売却には全員の同意も必要です。
詳細はこちらの見出しへ!▼
- Q相続した土地の売却は、誰に相談すればよいですか?
-
A
売却活動は相続に詳しい不動産会社、税金の計算や申告は税理士、相続登記は司法書士が担当します。専門家と連携できる不動産会社を窓口にすると進めやすくなります。
詳細はこちらの見出しへ!▼
相続した土地を売却する際の基本的な流れ
相続した土地は、遺産分割協議で取得する人を決め、相続登記で名義を変更したうえで売却します。ここでは、売却までの3つのステップを順に解説します。
このセクションのポイント
- 遺言書がない場合は、相続人全員で遺産分割協議を行い、遺産分割協議書を作成する
- 売却の前提として、亡くなった方から相続人への相続登記が必要
- 査定は複数の不動産会社に依頼し、媒介契約を結んで売却活動を進める
詳しく解説していきます!
遺産分割協議で土地を相続する人を決める
遺言書がない場合、土地を誰が相続するかは、相続人全員で話し合う「遺産分割協議」で決めます。理由は、相続人が1人でも参加していない遺産分割協議は無効となり、その後の相続登記や売却を進められないためです。
遺言書がある場合は、原則として遺言の内容に沿って手続きを進めます。協議で決まった内容は「遺産分割協議書」にまとめ、相続人全員が署名し、実印で押印します。協議書は相続登記の申請に使う大切な書類のため、土地の所在や地番などは登記事項証明書のとおり正確に記載しましょう。
遺産分割の主な方法
- 現物分割:土地をそのままの形で、特定の相続人が取得する方法です。
- 換価分割:土地を売却し、売却代金を相続人で分ける方法です。売却を前提とする場合は、協議書にその旨と代金の分け方を記載しておくと、後のトラブルを防ぎやすくなります。
- 代償分割:土地を取得した相続人が、ほかの相続人に代償金を支払う方法です。
なお、換価分割で売却代金を分ける場合は、代金を受け取る相続人それぞれに譲渡所得の確定申告が必要になることがあります。
売却の前に相続登記で名義を変更する
相続した土地を売却するには、亡くなった方(被相続人)から相続人へ名義を変える「相続登記」が必要です。理由は、登記上の名義が亡くなった方のままでは、買主への所有権移転登記ができないためです。
相続登記は、土地の所在地を管轄する法務局に申請します。遺産分割協議にもとづいて登記する場合の主な書類は次のとおりです。
相続登記の主な必要書類(遺産分割協議による場合)
- 被相続人の出生から死亡までの連続した戸籍謄本
- 被相続人の住民票の除票
- 相続人全員の戸籍謄本
- 遺産分割協議書と相続人全員の印鑑証明書
- 土地を取得する相続人の住民票
- 固定資産評価証明書(登録免許税の計算に使用)
登記の際には、登録免許税として原則、固定資産税評価額の0.4%がかかります。戸籍の収集や書類の作成には手間がかかるため、司法書士への依頼も検討するとよいでしょう。
査定・媒介契約を経て売買契約と引き渡しへ進む
名義変更の準備が整ったら、不動産会社に査定を依頼し、媒介契約を結んで売却活動を始めます。査定は相続登記の完了前でも依頼できるため、税金の特例の期限を見すえて、早めに相場を把握しておくと安心です。
- 不動産会社に査定を依頼:土地の市場価値を把握するため、複数の不動産会社に査定を依頼します。
- 不動産会社を決めて媒介契約を締結:査定額の根拠や説明のわかりやすさを比べ、依頼先を決めます。
- 境界と面積の確認:土地の売却では、隣地との境界がはっきりしているかを確認します。境界標が見当たらない場合などは、土地家屋調査士による測量が必要になることがあります。
- 販売活動:不動産会社が広告などを通じて買主を探します。
- 売買契約の締結:価格や引き渡し時期などの条件をまとめ、売買契約を結びます。
- 決済と引き渡し:売買代金を受け取り、買主への所有権移転登記を行って土地を引き渡します。
各段階で不動産会社や司法書士・税理士などの専門家に助言を受けると、手続きの漏れを防ぎやすくなります。
相続した土地を売却する際にかかる税金と特例
相続した土地を売却して利益が出た場合、その利益(譲渡所得)に所得税・住民税がかかります。ここでは、税金の計算方法と、相続した土地の売却で使える2つの特例を解説します。
このセクションのポイント
- 譲渡所得は「売却価格-(取得費+譲渡費用)」で計算し、取得費と所有期間は亡くなった方から引き継ぐ
- 相続税を納めた人は、一定期間内に売却すると相続税の一部を取得費に加算できる
- 亡くなった方が一人で住んでいた家の敷地は、要件を満たせば最大3,000万円の特別控除を受けられる
詳しく解説していきます!
税金は売却価格ではなく「売却益」にかかる
相続した土地を売却したときの税金は、売却価格の全体ではなく、売却によって得た利益(譲渡所得)にかかります。譲渡所得は、売却価格から取得費と譲渡費用を差し引いて計算します。
- 譲渡所得の計算式
- 譲渡所得 = 譲渡価額(売却価格)-(取得費+譲渡費用)
- 取得費は亡くなった方の購入代金を引き継ぐ
- 相続した土地の取得費は、亡くなった方がその土地を購入したときの代金や購入手数料などをもとに計算します。相続の際に相続人が支払った登記費用なども取得費に含められます。購入時の金額がわからない場合などは、売却価格の5%を取得費とする「概算取得費」を使えます(この場合、相続時の登記費用などは加算できません)。
- 譲渡費用
- 仲介手数料、売却のための測量費、売買契約書の印紙代、土地を売るために建物を取り壊した費用など、売却のために直接かかった費用です。
所有期間による税率の違い(所得税・復興特別所得税・住民税の合計)
- 長期譲渡所得(所有期間5年超):20.315%(所得税15%、復興特別所得税0.315%、住民税5%)
- 短期譲渡所得(所有期間5年以下):39.63%(所得税30%、復興特別所得税0.63%、住民税9%)
所有期間は、売却した年の1月1日時点で判定します。相続した土地は亡くなった方の取得時期も引き継ぐため、亡くなった方が長く所有していた土地なら、相続後すぐに売却しても長期譲渡所得として扱われます。
相続税を納めた人は「取得費加算の特例」を使える
相続税を納めた人が、相続した土地を一定期間内に売却した場合、納めた相続税の一部を取得費に加算できます(相続財産を譲渡した場合の取得費の特例)。取得費が増えるぶん譲渡所得が減り、所得税・住民税の負担を軽くできます。
取得費加算の特例の主な要件
- 相続や遺贈により財産を取得した人であること
- その財産を取得した人に相続税が課税されていること
- 相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売却していること
相続税の申告期限は、原則として相続の開始を知った日の翌日から10か月以内です。そのため売却期限は、相続開始からおおむね3年10か月以内が目安になります。加算できるのは相続税額のうち売却した土地に対応する部分で、特例を使わずに計算した譲渡益の金額が上限です。
亡くなった方の自宅の敷地なら「空き家の3,000万円特別控除」を検討する
亡くなった方が一人で住んでいた家とその敷地を相続し、一定の要件を満たして売却した場合、譲渡所得から最大3,000万円を控除できます(被相続人の居住用財産(空き家)を売ったときの特例)。対象は亡くなった方の自宅とその敷地のため、もともと更地だった土地や、自宅の敷地以外の土地には使えません。
空き家の3,000万円特別控除の主な要件
- 相続開始の直前まで亡くなった方が住んでいて、ほかに住んでいた人がいなかった家屋であること(老人ホームへの入所など、一定の場合も対象)
- 昭和56年5月31日以前に建築された家屋で、マンションなどの区分所有建物ではないこと
- 相続から売却までの間、事業・貸付け・居住に使っていないこと
- 家屋を耐震リフォームしてから売るか、取り壊してから土地を売ること(2024年1月1日以後の売却は、売却した年の翌年2月15日までに耐震改修や取り壊しを行う場合も対象)
- 売却代金が1億円以下であること
- 相続開始の日から3年を経過する日の属する年の12月31日までに売却すること
- 特例の適用期限である2027年12月31日までの売却であること
2024年1月1日以後の売却で、家屋と敷地を相続した相続人が3人以上いる場合、控除額は1人あたり2,000万円までとなります。また、親子や夫婦など特別の関係がある人への売却は対象外です。適用を受けるには、土地の所在地の市区町村が交付する「被相続人居住用家屋等確認書」などを添えて確定申告を行います。
取得費加算の特例と空き家の3,000万円特別控除は併用できません。どちらが有利かは税額によって異なるため、税理士に試算を依頼して選ぶと安心です。いずれの特例も、原則として売却した年の翌年2月16日から3月15日までに確定申告を行う必要があります。
相続した土地を売却する際の注意点
相続した土地の売却では、手続きの期限や相続人どうしの合意など、通常の売却とは異なる注意点があります。ここでは、特に押さえておきたい3つのポイントを解説します。
このセクションのポイント
- 相続登記は2024年4月1日から義務化され、正当な理由なく怠ると10万円以下の過料の対象になる
- 共有名義の土地全体を売却するには、共有者全員の同意が必要
- 特例ごとに売却期限が異なるため、期限と持ち続ける負担を踏まえて売却時期を決める
詳しく解説していきます!
相続登記は義務化されており、期限内の申請が必要
相続によって土地を取得した相続人には、相続登記を申請する義務があります。理由は、2024年4月1日に改正不動産登記法が施行され、それまで任意だった相続登記が義務化されたためです。
- 申請期限
- 相続により不動産を取得したことを知った日から3年以内に申請する必要があります。
- 2024年4月1日より前の相続も対象
- 義務化の前に相続した土地も対象です。2024年4月1日より前に取得を知っていた場合は、2027年3月31日までに申請する必要があります。
- 期限を守らない場合
- 正当な理由なく申請しなかった場合、10万円以下の過料の対象になります。
- 遺産分割がまとまらない場合
- 法務局に自分が相続人であることを申し出る「相続人申告登記」を行えば、申請義務を果たしたことになります。ただし名義が変わるわけではないため、この登記だけでは土地を売却できません。
相続登記をしないまま時間がたつと、相続人が亡くなって次の相続が起き、関係者が増えて手続きが複雑になります。売却を考えている場合は、早めに相続登記を済ませておきましょう。
共有名義の土地は相続人全員の同意がなければ売却できない
相続人が複数いて土地を共有名義にした場合、土地全体を売却するには共有者全員の同意が必要です。1人でも反対する人がいると、土地全体の売却は進められません。
売却を考えているなら、売却価格の目安や代金の分け方、手続きの分担を、事前に共有者全員で話し合っておくことが大切です。意見がまとまらない場合は、次のような方法があります。
合意できない場合の主な選択肢
- 自分の持分だけを売却する:単独で売却できますが、持分だけでは土地全体を自由に使えないため、買い手が限られ、売却価格も低くなる傾向があります。
- 共有物分割請求:裁判所に共有状態の解消を求める方法です。判決の内容によっては、土地が競売にかけられ、その代金を分けることになる場合もあります。
- 遺産分割調停:遺産分割協議そのものがまとまっていない場合は、家庭裁判所の遺産分割調停・審判で解決を図るのが原則です。
共有名義のままにしておくと、将来さらに相続が起きて共有者が増え、合意がより難しくなります。話し合いがまとまらない場合は、弁護士などの専門家に相談しながら進めましょう。
特例の期限と持ち続ける負担を踏まえて売却時期を決める
相続した土地の売却時期は、税金の特例の期限と、土地を持ち続ける負担の両方を踏まえて決めることが大切です。理由は、特例ごとに売却期限が異なり、期限を過ぎると適用を受けられなくなるためです。
相続した土地の売却に関わる主な期限
- 相続税の申告・納付:相続の開始を知った日の翌日から10か月以内
- 取得費加算の特例:相続税の申告期限の翌日以後3年を経過する日まで(相続開始からおおむね3年10か月)
- 空き家の3,000万円特別控除:相続開始の日から3年を経過する日の属する年の12月31日まで
- 相続登記の申請:取得を知った日から3年以内
土地を持ち続ける間は、毎年の固定資産税・都市計画税や、草刈りなどの管理の手間がかかります。空き家が建ったままの土地は、管理が不十分で市町村から「管理不全空家等」として勧告を受けると、固定資産税の住宅用地特例が適用されなくなる場合もあります。
周辺の取引価格は、国土交通省の「不動産情報ライブラリ」で調べることもできます。あわせて不動産会社の査定を受け、実際の成約事例をもとに売却時期を判断しましょう。
相続した土地の売却で専門家を活用する方法
相続した土地の売却には、不動産取引・税金・登記の知識が必要です。ここでは、不動産会社の選び方と、税理士・司法書士との役割分担、早めに相談するメリットを解説します。
このセクションのポイント
- 不動産会社は、免許と行政処分歴、査定額の根拠、相続案件の実績、地域への詳しさで選ぶ
- 税金の計算・申告は税理士、相続登記は司法書士と、役割に応じて相談先を分ける
- 相続が発生した早い段階で相談するほど、特例の期限に間に合う売却計画を立てやすい
詳しく解説していきます!
相続案件に詳しく、地域の事情を知る不動産会社を選ぶ
相続した土地の売却は、相続案件の経験があり、土地のある地域の事情に詳しい不動産会社に依頼するのが基本です。理由は、相続登記や税金の特例の期限を踏まえた売却スケジュールと、土地ごとの規制を踏まえた価格設定の両方が求められるためです。
不動産会社を選ぶ4つのポイント
- 免許と行政処分歴:宅地建物取引業の免許番号を確認し、国土交通省の「ネガティブ情報等検索サイト」で過去の行政処分の有無を調べられます。
- 査定額の根拠:周辺の成約事例などをもとに、査定額の根拠を具体的に説明できるかを確認します。
- 相続不動産の売却実績:遺産分割や共有名義の整理を伴う売却に慣れているかを確認します。
- 地域への詳しさ:藤井寺市・羽曳野市にまたがる古市古墳群の周辺には、周知の埋蔵文化財包蔵地や景観地区などに指定されている区域があり、建築工事の際に届出などが必要になる土地もあります。こうした地域の事情を把握しているかも大切なポイントです。
税金は税理士、相続登記は司法書士に相談する
税金の計算や申告は税理士、相続登記などの登記手続きは司法書士の専門分野です。窓口となる不動産会社を中心に、それぞれの専門家と連携して進めると、手続きの漏れや期限切れを防ぎやすくなります。
専門家ごとの主な役割
- 不動産会社:査定、売却活動、売買契約・引き渡しの手続きを担当します。相続案件の実績が豊富な会社を選びましょう。
- 税理士:相続税や譲渡所得の申告、特例が使えるかどうかの判断を担当します。相続税や譲渡所得税に詳しい税理士を選びましょう。
- 司法書士:相続登記や、売却時の所有権移転登記を担当します。相続手続きの経験が豊富な司法書士を選びましょう。
個別の税額の計算や申告書の作成は税理士の業務のため、不動産会社に相談する場合も、最終的な判断は税理士に確認しましょう。相続人どうしで意見が対立している場合は、弁護士への相談も検討します。
早めに相談するほど売却の選択肢が広がる
相続した土地の売却は、相続が発生した早い段階で専門家に相談するほど、選べる方法が広がります。理由は、相続登記や税金の特例に期限があり、準備が遅れるほど期限に間に合わなくなるおそれがあるためです。
早めに相談する主なメリット
- 手続きの漏れや遅れを防ぎやすい:相続登記から売却、確定申告までのスケジュールを立てやすくなります。
- 税金のリスクを事前に把握できる:特例が使えるかどうかや、おおよその税額を売却前に確認できます。
- 売却方法を比べて選べる:仲介で買主を探すか、不動産会社の買取で早めに現金化するかなど、状況に合った方法を比べて検討できます。
まとめ
相続した土地の売却は、遺産分割協議と相続登記を済ませてから進めるのが基本です。売却益には所得税・住民税がかかりますが、取得費加算の特例や空き家の3,000万円特別控除を使えば、負担を軽くできる場合があります。
この記事の振り返り
- 相続した土地は「遺産分割協議→相続登記→査定・売却活動」の順で売却する
- 取得費と所有期間は亡くなった方から引き継ぎ、取得費がわからなければ売却価格の5%を使える
- 取得費加算の特例と空き家の3,000万円特別控除は併用できず、それぞれに売却期限がある
- 相続登記は義務化されており、共有名義の土地全体を売るには全員の同意が必要
相続した土地の売却には期限のある手続きが多いため、扱いに迷ったら早めに専門家へ相談することをおすすめします。
株式会社ミヤウチ住センターについて
株式会社ミヤウチ住センターは、藤井寺市・羽曳野市を中心に地域密着68年、取引実績3,800件以上の不動産会社です。仲介と買取の両方に対応しているため、「できるだけ高く売りたい」「相続税の納付に向けて早めに現金化したい」といった売主様のご希望に合わせた売却方法をご提案できます。
注文住宅や賃貸管理の事業も手がけており経営が安定しているため、売却を無理におすすめすることはありません。お話を伺ったうえで「売らない方がいい」と判断した場合は、正直にそうお伝えします。
仲介でのご売却では、他社への広告掲載も許可して広告量を最大化し、より多くの購入希望者にアプローチします。社内には宅地建物取引士・建築士・不動産コンサルティングマスター・相続手続きカウンセラーなどの有資格者がそろっており、相続した土地のご売却についてもご相談いただけます。
相続した土地の売却のご相談は
ミヤウチ住センターへ
不動産売却買取専門店ミヤウチ住センター
〒583-0021 大阪府藤井寺市御舟町1-63/TEL 072-953-2345